Contestar na via administrativa
Recebeu auto de infração ou notificação de lançamento? A impugnação suspende a cobrança e pode impedir que a dívida chegue à execução fiscal.
CTN, art. 151, IIIMétodo Raio X da Execução Fiscal
Análise pormenorizada da sua execução, feita por quem examinou milhares delas dentro do Tribunal e hoje defende o contribuinte contra os abusos dos Fiscos.
Atuação em execução fiscal de IPTU
| IPTU 2014Prescrito, mais de 5 anos sem cobrança válida | R$ 1.240,00R$ 0,00 |
| IPTU 2019 | R$ 1.610,00 |
| IPTU 2020 | R$ 1.702,00 |
| Juros e correção municipaisAcima do índice federal (SELIC) | R$ 3.980,00R$ 1.455,00 |
| MultaRecalculada sobre o valor devido | R$ 910,00R$ 662,00 |
| Total | R$ 9.442,00R$ 5.429,00 |
De dentro do Tribunal para o lado do contribuinte
Por anos, analisei milhares de execuções fiscais dentro do Tribunal. Sei onde a cobrança falha. Hoje esse olhar está do lado do contribuinte, contra os abusos dos Fiscos.
Método Raio X da Execução Fiscal
Uma análise pormenorizada, item por item, feita por quem examinou milhares de execuções dentro do Tribunal. Nada é pago ou parcelado antes de a cobrança ser inteira conferida.
Quero o Raio X da minha execuçãoTrês caminhos
Nem toda dívida deve ser discutida, e nem toda deve ser paga. A análise mostra se é o caso de contestar, defender ou negociar.
Recebeu auto de infração ou notificação de lançamento? A impugnação suspende a cobrança e pode impedir que a dívida chegue à execução fiscal.
CTN, art. 151, IIISe a cobrança já está na Justiça, prescrição, nulidades e excessos são discutidos no processo, muitas vezes sem depositar o valor.
STJ, Súmula 393Quando a dívida existe, a transação tributária pode reduzir juros, multas e encargos e alongar o prazo de pagamento.
CTN, art. 171; Lei 13.988/2020Está passando por isso?
Escolha a situação e veja os primeiros cuidados. Prazos em execução fiscal são curtos, então vale agir cedo.
Teses de defesa
Muitas dessas defesas são feitas no próprio processo, sem depositar o valor, por meio da exceção de pré-executividade.
O Fisco tem 5 anos para cobrar judicialmente. Parcelas antigas incluídas na mesma CDA costumam já estar extintas.
CTN, arts. 156, V, e 174Se a execução ficou sem andamento útil pelo prazo legal, a dívida pode ser extinta por prescrição intercorrente.
Lei 6.830/80, art. 40; STJ, Tema 566Estados e municípios não podem aplicar juros e correção superiores aos índices federais. A diferença costuma ser grande.
STF, Tema 1062Se a ação foi ajuizada contra pessoa já falecida, o Fisco não pode simplesmente trocar o devedor no processo.
STJ, Súmula 392Cobranças de pequeno valor podem ser extintas quando o ente não tentou antes a via administrativa ou o protesto.
STF, Tema 1184Falta de fundamento legal, de forma de cálculo ou devedor errado tornam o título nulo.
CTN, art. 202; Lei 6.830/80, art. 2º, § 5ºServiços
Atuação contra municípios, estados e União, na esfera administrativa e judicial, sempre começando pela análise do débito antes de qualquer pagamento, parcelamento ou acordo.
Exceção de pré-executividade, embargos e pedidos de desbloqueio.
Impugnações e recursos contra autos de infração e lançamentos de IPTU, ITBI, ICMS e tributos federais, inclusive no CARF e no TARF/RS.
Negociação com a União, estados e municípios, com descontos em juros, multas e encargos e prazos longos, quando negociar for o melhor caminho.
Recálculo de juros, multa e correção antes ou depois de parcelar.
Devolução de ITBI, IPTU, contribuições previdenciárias e imposto de renda cobrados indevidamente.
Defesa em cobranças de imóveis de pessoas falecidas e regularização junto ao município.
Planejamento tributário, reorganização societária e revisão do passivo fiscal.
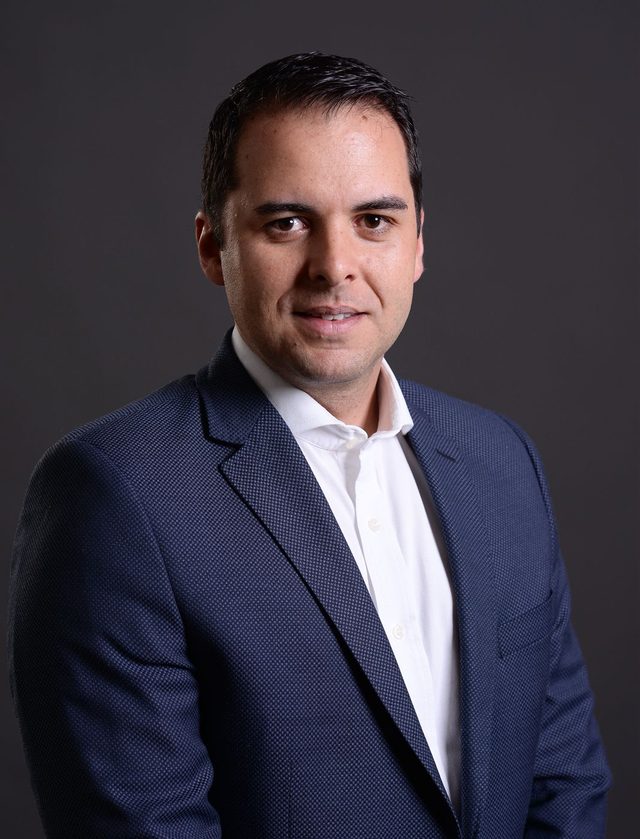
Quem cuida do seu caso
Treze anos analisando processos do lado de quem decide.
Antes da advocacia, trabalhei 13 anos como assessor no Tribunal de Justiça do Rio Grande do Sul. Essa experiência mostra o que costuma convencer um juiz e o que é descartado na primeira leitura.
Ali analisei milhares de execuções fiscais. Hoje uso esse olhar do lado do contribuinte, contra os abusos dos Fiscos, em processos de diversos estados e com atendimento direto comigo, do primeiro contato até o fim do caso.
5,0
Primeiro passo
Mande pelo WhatsApp a CDA, a citação ou o número do processo.
Confiro competências, prazos, juros e a regularidade do título.
Você recebe a estratégia indicada e os honorários antes de decidir.
Atuação no processo e retorno sobre cada movimentação relevante.
Artigos
Dúvidas frequentes
Sim. As execuções fiscais tramitam em processo eletrônico, e o atendimento é feito por WhatsApp, e-mail e videochamada.
Em muitos casos, sim. No direito tributário a prescrição extingue o próprio crédito, e o parcelamento feito depois dela não a reativa. Juros e multa também podem ser recalculados.
Não necessariamente. A exceção de pré-executividade permite discutir prescrição, nulidades e excessos sem garantir o juízo. Os embargos, por outro lado, exigem garantia.
A CDA ou a carta de citação, o número do processo, se houver, e qualquer comprovante de pagamento ou parcelamento.
Depende do que a análise encontrar. Se há prescrição, nulidade ou excesso, discutir costuma ser melhor. Se a dívida é devida, a transação tributária pode reduzir bastante juros e multas. Como a transação exige confessar o débito, o ideal é fazer o Raio X antes de aderir.
Você envia os documentos e recebe uma avaliação do caso com a proposta de honorários antes de contratar.
Envie sua cobrança e receba o Raio X do seu caso. Quanto antes a análise começa, mais opções de defesa ficam disponíveis.
Conversar pelo WhatsApp